はじめに
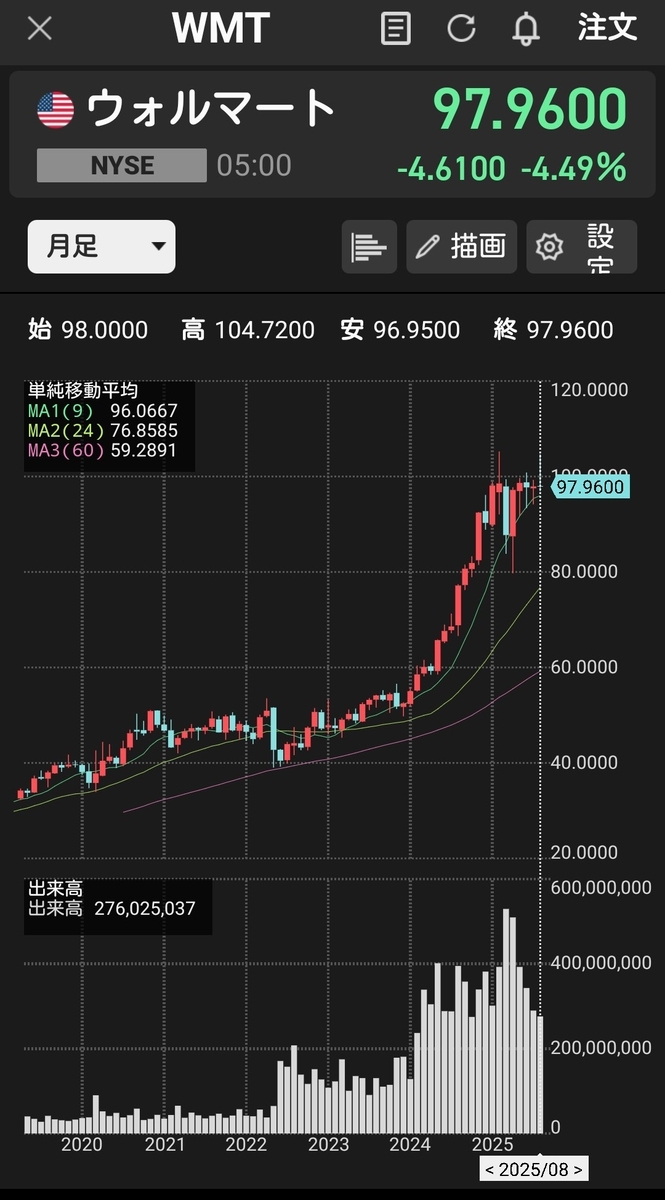
世界最大の小売企業ウォルマートが2026年度第2四半期(FY26 Q2)の決算を発表しました。
売上は好調で、通期見通しも上方修正。しかし株価は時間外で3.3%下落…「え、なんで?」と思った方も多いのではないでしょうか。
私自身、小売業の決算を見るときは**「利益率」と「成長の質」を重視しています。ウォルマートはディスカウントストアのイメージが強いですが、近年はeコマースや広告事業、会員ビジネス**でも存在感を高めています。
この記事では、決算内容をかみ砕いて解説しつつ、私の視点から投資判断のヒントもお伝えします。
目次
- Q2決算のポイント
- 部門別業績の詳細
- eコマース・広告・会員ビジネスの強み
- ガイダンスと市場の反応
- 私が感じたウォルマート投資の注目点
1. Q2決算のポイント
- EPS(1株利益):0.68ドル(予想0.74ドル)→×
- 売上高:1,774億ドル(予想1,743.8億ドル)→〇
- 売上成長率:+4.8%(前年比)
- 既存店売上高成長率:+4.6%
- eコマース売上高:+25%成長(グローバル)
利益が予想を下回った一方、売上は順調に伸びています。
この「売上好調・EPSミス」のパターンは、コスト増や投資強化による利益率圧迫が原因のことが多いです。
2. 部門別業績の詳細

ウォルマートUS(売上1,209億ドル +4.8%)
- 既存店売上高+4.6%で全カテゴリ好調
- eコマース+26%成長、店舗からの配送が牽引
- 広告事業(Walmart Connect)+31%成長
- 食料品とヘルス&ウェルネスが特に強い
- Walmart+会員収入は2桁成長
サムズクラブUS(売上236億ドル +3.4%)
- 燃料除く既存店売上高+5.9%
- eコマース+26%成長
- 会員収入+7.6%、会員数・更新率も堅調
- Scan & Go™アプリ採用率が600bps上昇
国際事業(売上327億ドル +10.5% cc)
- 中国、メキシコ(Walmex)、インドのFlipkartが成長牽引
- eコマース+22%成長
- 中国サムズクラブが既存店売上+21.5%と絶好調
国内外ともに「実店舗×デジタル」の両輪で成長しているのが特徴です。
3. eコマース・広告・会員ビジネスの強み

ここ数年のウォルマートは、単なる「価格勝負の小売り」から脱却し、収益源の多様化を進めています。
- eコマース売上+25%
→ 店舗を活用した配送モデルがコスト効率に優れ、Amazonとの差別化要因に。 - 広告事業+31%
→ Walmart Connectは高利益率。小売×広告は米国でトレンド。 - Walmart+会員の2桁成長
→ サブスク収益は安定的で、ロイヤルティも高い。
個人的に注目しているのは広告事業。
小売企業が自社サイト・アプリ上で広告を販売するモデルは、高利益率でスケーラブル。Amazonが先行していましたが、ウォルマートも順調に成長しています。
4. ガイダンスと市場の反応
Q3ガイダンス
- EPS:0.58〜0.60ドル(予想0.57ドルを上回る)
- 売上高成長率:+3.75〜4.75%
通期見通し(上方修正)
- EPS:2.52〜2.62ドル(予想2.64ドルをわずかに下回る)
- 売上成長率:+3.75〜4.75%(従来+3.0〜4.0%)
売上見通しは上方修正されましたが、EPSガイダンスは市場期待を満たさず。
これが株価下落(時間外-3.3%)の主因です。投資家は「成長の質」=利益率にシビアなんですね。
5. 私が感じたウォルマート投資の注目点

私自身、小売業を見るときは利益率改善の兆しがあるかどうかを特に意識します。
今回の決算は「売上は強い、利益は投資負担でやや弱い」という構図。
ポジティブな点
- eコマース・広告・会員収益が伸びている
- 国際事業の二桁成長
- 営業キャッシュフロー+12.2%、フリーCF+18.7%で資金余力あり
懸念点
- EPSが予想未達(コスト増)
- 通期EPSガイダンスが市場期待に届かず
- 値下げ圧力や人件費増加が利益率を圧迫
投資家としての私の見方:
ウォルマートはディフェンシブ株として安定感は抜群ですが、「爆発的な株価上昇」は期待しにくい印象です。
ただし、広告・サブスクなど高利益率事業が伸びれば、今後は利益率改善の余地もあると感じます。
次回の決算では「売上好調+利益率改善」のコンボが出るかが注目ポイント。
私は長期で見れば、ウォルマートが単なる小売企業から「テクノロジーを活用したプラットフォーム企業」に変貌しつつあることに期待しています。


