はじめに
ウォルマートがQ3決算を発表しましたね。私も米国企業の決算を追い続けてきてだいぶ慣れてきましたが、それでも大企業の数字って毎回読み解きがいがあります。
特にウォルマートの決算は、ただの企業業績というより「米国の景気そのもの」を映し出す鏡みたいなところがあるので、個人的にいつも注目しています。
今回のQ3は、売上が強いのにガイダンスは弱め…という、投資家の感情を揺さぶる内容でした。その一方で株価は+6.46%と大きく反応。「え?ガイダンス弱いのに上がるんかい!」とツッコミながらチャートを見ていたのは私だけではないはず。
というわけで、今回の決算をできるだけ砕けた感じで、でも数字はしっかり押さえながら解説していきます。
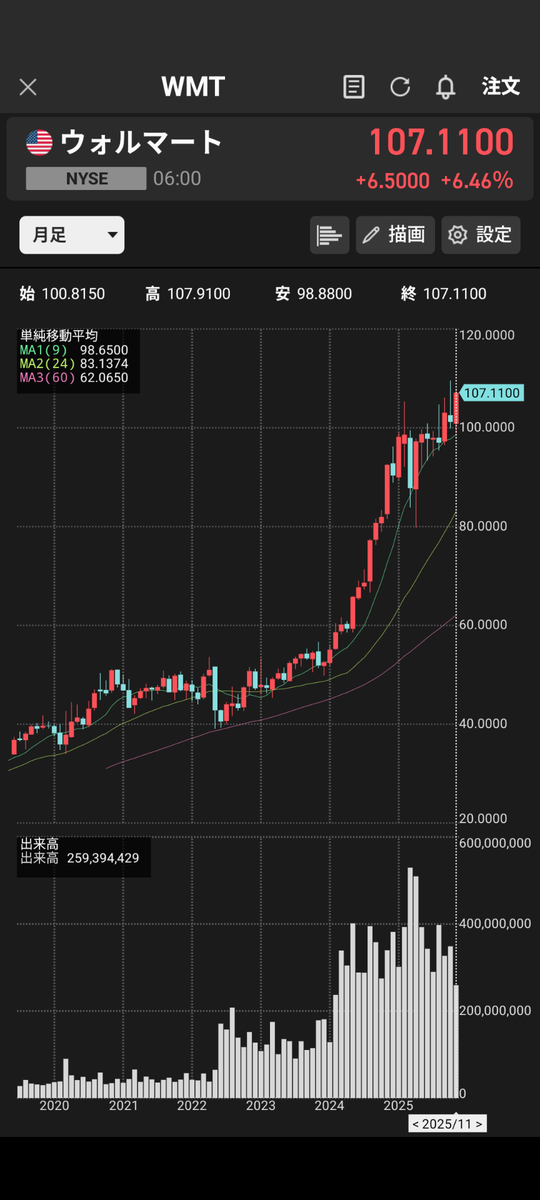
月足チャート
目次
- Q3決算のざっくりハイライト
- 売上が強い理由|ウォルマートは“インフレ時代の勝ち組”?
- ガイダンスが弱かったのはなぜ?
- FY26見通しと市場の反応
- 私がウォルマートをどう見ているか(経験を踏まえて)
- 今回の決算から見える今後のポイント
- ランキングに参加しています…
1. Q3決算のざっくりハイライト
まずは結果から。
- EPS予想:$0.60 → 結果:$0.62(予想超え)
- 売上高予想:$174.17B → 結果:$179.5B(+5.8% Y/Y、予想超え)
数字だけ見ると「普通に良いやん!」という内容です。売上の強さはウォルマートの底力を感じますね。
ただし注目はここから。
ガイダンス(見通し)が弱め。
Q4ガイダンス
- EPS予想 $0.73 → 新ガイダンス:$0.67〜$0.72(若干弱め)
- 売上高予想 $186.87B → 新ガイダンス:$184.40B〜$186.42B(これも少し弱い)
FY26(通期)
- EPS予想 $2.61 → 新ガイダンス:$2.58〜$2.63(横ばい〜ちょい弱)
- 売上成長率予想 +3.96% → 新ガイダンス +4.8%〜+5.1%(売上はむしろ強め!)
EPSは控えめですが、売上は強気。この“ちぐはぐ感”が今回の決算のポイントです。
そして市場の反応は…
株価:前日比 +6.46%(11月20日マーケット)
これだけ見ると「市場は決算を好意的に捉えた」ってことですね。
2. 売上が強い理由|ウォルマートは“インフレ時代の勝ち組”?

今回の売上の強さにはちゃんと理由があります。
① インフレで節約志向が強まり、ウォルマートに客が流れる
アメリカでは食品や生活必需品の値上げが続いていて、消費者が「どこで買うか」を本気で考える状況になっています。
その結果——
「安くて品質もそこそこ」のウォルマートに人が集まる。
これは日本でも同じですよね。価格を下げても品質を担保できる企業って、景気が揺れているときほど強い。
② eコマースの成長が好調
ウォルマートのオンライン事業は地味に伸び続けています。
私も個人的に最近「米小売はAmazonだけじゃないな」という感覚が出てきていて、ウォルマートのデジタル戦略はかなり上手いなと感じています。
特に食品や日用品のオンライン注文の成長が顕著で、これが売上の底を押し上げている形です。
3. ガイダンスが弱かったのはなぜ?
このポイントは私も気になったので、企業のコメントや市場の反応を細かく見ていきました。
① 消費者の“疲れ”が見え始めている
アメリカは雇用は強いけど、住宅価格もローン金利も高い。
節約はしてるけれど、その節約にも限界が来ている感じです。
ウォルマートは必需品の比率が高いので、景気が悪くても売れるのは売れる。でも——
単価が上がりにくくなるため、利益率が伸びない。
これがEPSガイダンスが弱く見える理由のひとつ。
② eコマースは売上は伸びるけど利益率が低い
ネット販売はスケールが必要なので、立ち上がり期はどうしても利益率を押し下げます。
ウォルマートも「売上は強いけど利益率はまだ改善途中」という状態。
つまり今回のガイダンスは
“売上はいいけど利益率は慎重に見るよ”
という経営判断。
4. FY26見通しと市場の反応
通期のEPS予想が控えめだと普通は売られそうですが、市場は逆に買いに来ました。
これ、私自身も「なぜ?」と思ったので、理由を考えた結果こう見ています。
① 市場は売上成長に期待している
売上成長率が +4.8〜+5.1% と予想以上に強い。
ウォルマートのような巨大企業でこの成長率はかなりいい数字です。
② 消費者の行動がウォルマート有利に寄っている
“低価格×日用品×オンライン”という、今の時代の勝ちパターンを抑えてる企業です。
③ 不透明な時代ほどウォルマートが買われる
AI銘柄みたいに景気敏感で動くものとは違って、ウォルマートは“ディフェンシブで強い”。
金融不安や金利が高い時期は、こういう銘柄が好まれる傾向があります。
5. 私がウォルマートをどう見ているか(経験から)
私はこれまで米国企業の決算をかなり追ってきたのですが、その中で感じる“ウォルマートらしさ”があります。
それは——
「派手じゃないのに数字で結果を出してくる企業」
だということ。
決算資料もAmazonほど派手じゃないし、AI企業みたいに夢があるわけでもない。
でもじわじわ業績を伸ばして、長期の株価チャートを見るとしっかり上がっている。
実際、投資初心者の頃に「あの時ウォルマート買っておけばよかった…」と後悔したことがあります(笑)
しかも、ウォルマートの強さって不況のほうが際立つところがあって、景気が怪しくなると “ウォルマート買っとくか” みたいな雰囲気になるのが面白い。
今回の決算を見て、私は改めて
「ウォルマートは長期で強いタイプの企業だな」
と感じました。
6. 今回の決算から見える今後のポイント

ウォルマートを見る上で、今後チェックしたいのは次の3つ。
① eコマースの成長スピード
どれだけ利益率の改善ができるかが中期的なテーマ。
売上だけ伸びても利益がついてこないと株価の上値が重くなります。
② 消費者の行動変化
・節約モード継続?
・食品インフレは落ち着く?
・小売需要は底堅い?
こういう変化がウォルマートに直結します。
③ 国際部門が今後どこまで稼げるか
最近はメキシコやインド(Flipkart)が伸びていて、ここが思った以上に効いてくる可能性あり。
ランキングに参加しています。バナーのクリックをお願いいたします!↓↓↓↓↓↓↓↓↓
必要であれば タイトル案の追加, SNS向け要約, アイキャッチ文言, 内部リンク案 なども作れますのでお知らせください!


