はじめに
私は以前、経理担当として自社のクラウド会計システム導入プロジェクトに関わった経験があります。紙の請求書やエクセル管理が当たり前だった時代から一気にシステム化が進み、「ここまで効率化できるのか!」と驚きました。
そんな私が今回取り上げるのは**Intuit(インテュイット、ティッカー:INTU)**です。TurboTaxやQuickBooksなどのクラウド会計・税務ソフトを提供する米国企業で、世界中の個人や中小企業に支持されています。
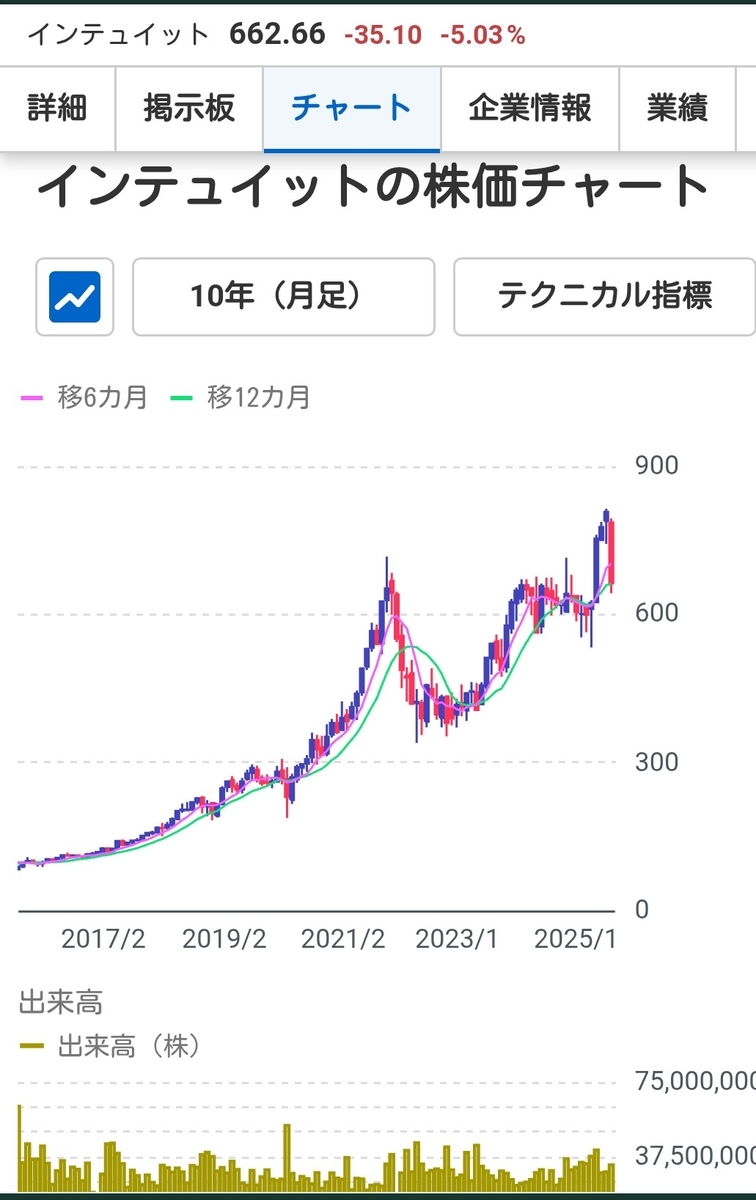
2025年度Q4決算はEPS・売上とも予想を上回る好調な内容でしたが、来期ガイダンスが控えめという理由で株価は時間外で6.3%下落。私はこの動きに「むしろチャンスでは?」と感じています。
目次
- インテュイットとはどんな会社?
- 2025年度Q4決算の概要
- FY26ガイダンスと株価下落の理由
- セグメント別の業績動向
- 経理経験から見たAI・クラウド戦略の強み
- 株主還元の強化(配当+自社株買い)
- CEO・CFOコメントに見る今後の方向性
- 個人的な考察:インテュイット株は買いか?
1. インテュイットとはどんな会社?
インテュイットは、個人・中小企業向けに金融テクノロジーを提供している企業です。主な製品は以下の通り:
世界で約1億人の顧客を持ち、「誰もが繁栄のチャンスを持つべき」という理念でサービスを拡大しています。特に近年はAIを活用した業務効率化に力を入れ、税務・会計の世界を大きく変えつつあります。
2. 2025年度Q4決算の概要
- EPS:2.75ドル(予想2.66ドル) → 上振れ
- 売上高:38.3億ドル(予想37.5億ドル) → 上振れ
- 売上高成長率:+20%(前年同期比)
通期(FY25)の業績
- 売上高:188.3億ドル(+16%)
- GAAP営業利益:49.2億ドル(+36%)
- Non-GAAP営業利益:75.7億ドル(+18%)
- GAAP EPS:13.67ドル(+31%)
- Non-GAAP EPS:20.15ドル(+19%)
利益が売上以上のペースで伸びており、効率的な事業運営が進んでいるのが見て取れます。
3. FY26ガイダンスと株価下落の理由
来期(FY26)の見通し:
- EPS:22.98〜23.18ドル(予想22.99ドル) → ほぼ予想通り
- 売上高:209.97〜211.86億ドル(予想211億ドル) → わずかに下回る
- 売上高成長率:+12〜13%(市場予想+15.7%)
市場の期待が高かった分、成長率がやや控えめに見えたことが株価下落の原因です。ただし、EPSは2桁成長を維持しており、長期的な成長軌道は崩れていません。
4. セグメント別の業績動向
FY25通期の売上内訳:
- Global Business Solutions:110.8億ドル(+16%)
- Consumer Group:48.7億ドル(+10%)
- Credit Karma:22.6億ドル(+32%)
- ProTax:6.2億ドル(+4%)
特にCredit Karmaの32%成長は目を引きます。また、TurboTax Liveが47%成長して20億ドルに到達。AIと人間専門家のハイブリッド対応が顧客に受け入れられています。
2026年度からはConsumer、Credit Karma、ProTaxを統合し単一のConsumer事業として報告予定です。
5. 経理経験から見たAI・クラウド戦略の強み
私がクラウド会計システム導入に携わったとき、紙やExcel管理が劇的に減り、処理スピードも格段に上がりました。
インテュイットのQuickBooksはまさにこの効率化をグローバル規模で進めている存在です。
- プラットフォーム収益:149億ドル(+19%)
- QuickBooks Online Accounting収益:+22%成長
AIが一次処理を行い、人間が最終チェックをする仕組みは、経理現場でも安心感があります。私自身、「これなら税理士いらず」と感じるほど。これが世界中に広がれば、インテュイットの成長余地はまだまだ大きいはずです。
6. 株主還元の強化(配当+自社株買い)
FY25の株主還元は以下の通り:
- 配当:1.20ドル/株(15%増額)
- 年間配当総額:11.9億ドル
- 自社株買い:28億ドル実施、新たに32億ドル承認(合計53億ドル)
- 現金・投資残高:約46億ドル、総債務:60億ドル
AI投資と株主還元を両立しているのは非常に好印象です。
7. CEO・CFOコメントに見る今後の方向性
- CEO(Goodarzi氏):「AI仮想チームで消費者と企業の成功を推進。今後の機会に大きな期待。」
- CFO(Aujla氏):「税務支援の採用拡大、中堅市場向けのQuickBooks強化、マージン拡大を実現。」
経営陣はAI戦略と中堅市場開拓にかなりの自信を持っています。
8. 個人的な考察:インテュイット株は買いか?
業績は好調、AI戦略も成果が出ており、株主還元も充実。
株価が調整した今は、長期投資家にとって魅力的なタイミングかもしれません。
経理担当としての経験から言うと、会計や税務の効率化ニーズは普遍的で、クラウド化・AI化の流れはもう止まらないと断言できます。TurboTaxやQuickBooksの成長はその証拠です。
市場の短期的な期待外れで株価が揺れても、本質的な事業価値はむしろ高まっていると感じます。


