はじめに
オラクル(Oracle)の2026年度Q2決算が発表されましたね。
決算速報を見た瞬間、私は「これは市場の反応が分かれるな…」と感じました。
EPSは大きく上振れしているのに、売上はほんのわずかに未達。そして時間外で株価は6%以上下落。
AI関連クラウドの爆伸びや、チップ戦略の大転換など、話題には困らない内容ばかりです。
私は普段、米国株の決算をブログで追いながら投資判断に役立てているのですが、オラクルは特にAIインフラの裏側を支えている存在として注目してきました。
その視点も交えながら、今回の決算を分かりやすく整理していきます。
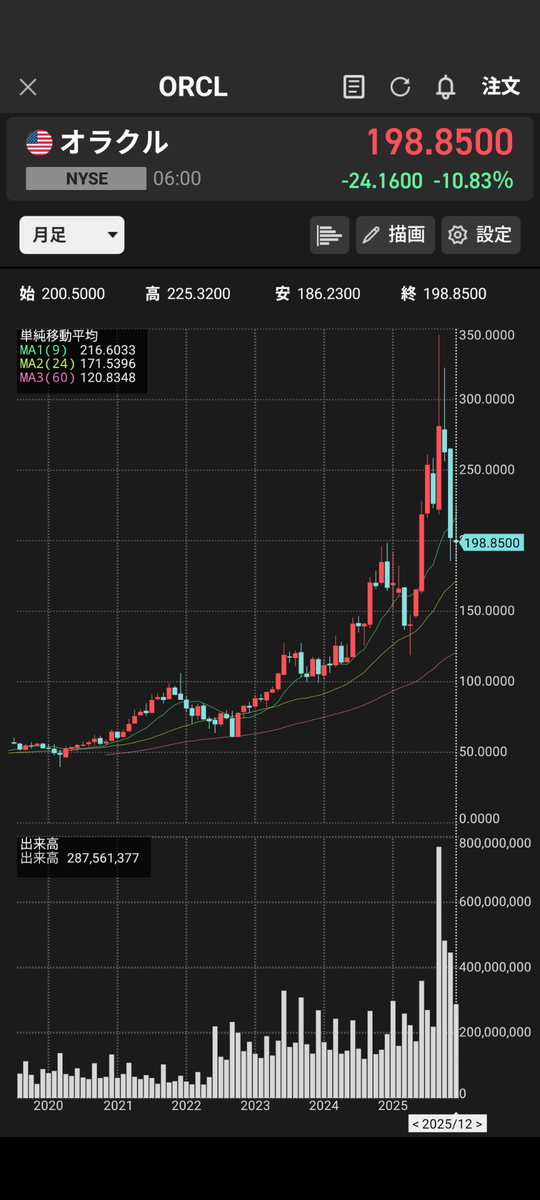
月足チャート
目次
- オラクル FY26Q2の決算概要
- 売上未達なのにEPS大幅 beat の理由
- 注目ポイント①:クラウド売上は絶好調
- 注目ポイント②:RPOが驚異の+438%
- 注目ポイント③:Ampere売却とチップ戦略の大転換
- 注目ポイント④:マルチクラウド戦略の本気度
- 注目ポイント⑤:AIを3層構造で組み込むオラクルの強さ
- オラクルの主要顧客とQ2契約動向
- 私が今回の決算を見て感じたこと(個人的な考察)
- 配当と株主還元
- Oracleとはどんな会社か(初心者向けざっくり紹介)
1. オラクル FY26Q2の決算概要
まずは主要数字から。
- EPS:2.26ドル(予想1.64ドル)→ 大幅上振れ
- 売上高:160.6億ドル(予想161.9億ドル)→ わずかに未達
- 売上成長率:+14% Y/Y
市場が売りで反応した理由は明確で、
「EPSは特殊要因。売上がミスした」
これに尽きます。
とはいえ、セグメント別を見るとかなり強弱がハッキリしてきました。
2. 売上未達なのにEPS大幅 beat の理由
EPSが予想を大きく超えたのは、
Ampere株式の売却で27億ドルの利益を計上したため。
この利益がGAAP・Non-GAAPともにEPSを押し上げ、
結果として「数字だけ見れば強い決算」に映りました。
ただ、投資家は本業の売上を見るので、
売上ミス → 株価下落
という反応に。
オラクルは会計の見せ方が上手い企業として昔から有名ですが、
今回もEPSだけで判断すると誤解しやすい内容です。
3. 注目ポイント①:クラウド売上は絶好調
特にクラウドインフラ(IaaS)が強烈です。
IaaSの+68%は大型クラウド企業でもなかなか見ない伸びです。
私は正直ここまで加速しているとは思っていませんでした。
特にAI向けGPU需要が爆発しているいま、
オラクルのデータセンターはその“受け皿”として評価が高まっています。
4. 注目ポイント②:RPOが驚異の+438%
今回の決算で一番インパクトがあったのはここ。
- RPO(残存履行義務):5,230億ドル(前年比 +438%)
- Q2だけで+680億ドル増加
数字の桁がおかしいレベルです。
Meta、NVIDIAなどメガテックの大型契約が入ったことで一気に膨らみました。
RPO=未来の売上の“予約残高”なので、
「未来の売上が積みあがっている」と読み解けます。
逆に言うと、
売上は長期契約の計上タイミングによってブレる
→ 今回の売上ミスは気にしすぎる必要はない
とも言えます。
5. 注目ポイント③:Ampere売却とチップ戦略の大転換
これは今回の決算の中でもかなり重要。
✔ Ampere株を売却
→ 27億ドルの利益を計上
→ もう「自社でチップを育てる」戦略はやめる
✔ 「チップニュートラリティ」にシフト
あらゆるCPU/GPUベンダーと連携
これはAI時代の変化が激しすぎるから、
自前でチップ戦略を持ってもリスクが高すぎるという判断。
私個人としては、この判断はかなり合理的だと感じました。
AIチップの進化スピードは文字通り“半年で常識が書き換わる世界”なので、
どのメーカーでも対応できる柔軟性は大きな武器です。
6. 注目ポイント④:マルチクラウド戦略の本気度
オラクルはこれまで
Amazon・Microsoft・Googleとガッツリ競合する企業
というイメージでした。
しかし最近は“組む側”にシフト。
オラクルはクラウド自体が後発なので、
「戦うより組むほうが圧倒的に合理的」という判断です。
これは私自身、クラウド関連企業を見ていても強く感じるところで、
今後は単独クラウドではなく“横断的に使えるクラウド”が評価される時代
が確実に来ています。
その流れに最も上手く乗っているのがオラクルかもしれません。
7. 注目ポイント⑤:AIを3層構造で組み込む戦略
オラクルはAIを単体のプロダクトとして扱うのではなく、
クラウド → データベース → アプリケーション
この3層すべてにAIを埋め込む戦略を取っています。
例)
- データセンター制御の自動化
- Autonomous Databaseの高度自動化
- 医療診断サポート
- 銀行のローン審査の自動化
- 保険の償還プロセスの自動化
つまり、
AIを“ビジネスの当たり前”にしていく企業 です。
しかも、
トップ5のAIモデルすべてがOracle Cloudに搭載
というのはなかなか言えない実績。
私はデータベース系企業の強みは“データの質”だと思っていますが、
その優位性がAIの時代でさらに生きてきている印象です。
8. オラクルの主要顧客とQ2契約動向
Q2のRPO増加を牽引したのが以下の大型契約。
特にAIインフラを大量に必要とする企業ばかり。
AIバブルの“裏側の勝者”を考えると、
オラクルの名前が出てくる理由がよくわかります。
9. 私が今回の決算を見て感じたこと(個人的な考察)
私のブログは資産形成をテーマにしていますが、
その観点で今回の決算を見た感想をまとめると…
① AIインフラ需要はまだ終わってない
GPU不足の報道を見ていても、まだまだ供給が追いついていない。
オラクルはこの流れに長期で乗れる位置にいる。
② 売上ミスよりRPO爆増のほうが重要
+438%という異常な伸びは無視できません。
“未来の売上”がこれだけ積み上がっている企業は非常に強い。
③ チップニュートラリティ戦略は賢明
自社チップにこだわるより、
「全部使える」に振り切ったほうが間違いなく強い。
④ ただ、株価のボラは高くなりそう
AIテーマはどうしても期待先行になりがち。
売上が少し鈍るだけで売られやすい体質は続くと思う。
私はオラクルを“短期で稼ぐ株”というより、
長期でAIインフラを支える企業として追いたい銘柄
だと感じました。
10. 配当と株主還元
- 四半期配当:1株0.50ドル
- 配当基準日:2026年1月9日
- 支払日:2026年1月23日
オラクルは地味に連続増配もしているので、
“AI × インフラ × 配当”という組み合わせが好きな人には相性が良い銘柄です。
11. Oracleとはどんな会社か(初心者向けざっくり紹介)

Oracle Corporationは、企業向けソフトウェアとクラウドインフラで世界的に知られる企業です。
企業のAI導入、DX推進の裏側を支える“縁の下の力持ち”のような存在です。
ランキングに参加しています。バナーのクリックをお願いいたします!↓↓↓↓↓↓↓↓↓


